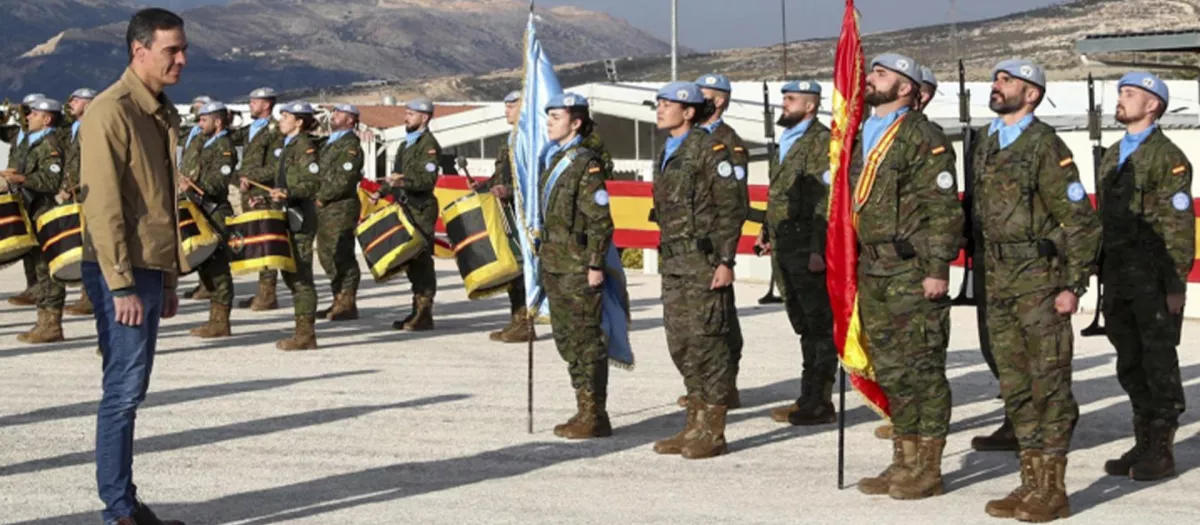
El presidente del Gobierno, Pedro Sánchez, durante una visita a la Base Miguel de Cervantes, en Marjayun, (Líbano)
Sánchez se valió de una artimaña para evitar que Bruselas fiscalizara el gasto en Defensa
La Junta Fiscal Europea (JFE) afea también la «inclinación» de la Comisión Europea a no abrir procedimientos por exceso de gasto de los países

El aumento del gasto en Defensa que realizó el Gobierno de Pedro Sánchez en el año 2025, alrededor de 10.000 millones de euros, habría sido suficiente para que Bruselas abriera un procedimiento contra España por exceso de déficit en sus cuentas anuales ya que se endeudó hasta un 0,4 % cuando la normativa europea plantea que no puede pasar del 0,3 %.
Sin embargo, el Gobierno español pidió que se activara la cláusula que permite un aumento del gasto cuando el incremento se produce en las mismas partidas presupuestarias para que no se tenga en cuenta a la hora de calcular el déficit.
Este hecho ha sido afeado por la Junta Fiscal Europea (JFE), una especie de Airef comunitaria, ya que considera que el incremento del gasto en Defensa se produjo en partidas que nada tenían que ver con lo militar y debía haberse abierto un procedimiento por exceso de endeudamiento.
Hay que recordar que Pedro Sánchez es el único jefe de Gobierno que se negó a ponerse el 5 % del PIB como objetivo de gasto en Defensa. Afirmó el Gobierno español que cumpliría con los objetivos tácticos, no con los económicos. De ahí que hubiera incrementado el gasto en partidas de otros ministerios para ponerlos al servicio de esos objetivos tácticos de Defensa.
El organismo se ha fijado en que el aumento previsto del gasto militar entre 2024 y 2025 fue de apenas un 0,1 % del PIB, por lo que concluye que el desvío registrado el pasado ejercicio «se debe principalmente a gastos distintos de Defensa».
El organismo pone además el foco en el momento elegido por el Gobierno para solicitar esta flexibilidad, apenas dos semanas antes de presentar su informe anual de progreso, un calendario que, según la Junta Fiscal Europea, «llama la atención» porque la gran mayoría de los Estados miembro interesados había presentado su petición un año antes, tras la invitación de Bruselas de marzo de 2025.
El informe también pone esta evolución en relación con un crecimiento económico superior al previsto y destaca que España fue la única de las grandes economías de la eurozona en la que un avance del PIB nominal mayor de lo esperado coincidió con un crecimiento del gasto neto por encima de la senda recomendada tanto en 2025 como en 2026.
Por ello, la JFE considera que la ejecución del plan fiscal español apunta a una «expansión fiscal procíclica», al recordar que uno de los objetivos de las nuevas reglas es precisamente mantener las trayectorias de gasto acordadas aunque el crecimiento resulte mejor o peor de lo inicialmente previsto.

La JFE enmarca esta crítica en una tendencia más amplia puesto que afecta también a Alemania y a Eslovenia, que observa desde finales de 2023 y que, según sostiene, está marcada por una creciente «discrecionalidad y tolerancia» de la Comisión Europea, con una inclinación a no abrir procedimientos incluso cuando sería posible hacerlo.
A juicio del organismo, la posibilidad de permitir déficits superiores al valor de referencia o un mayor crecimiento del gasto sin consecuencias hace que el mecanismo funcione «de facto como una cláusula general de escape».


