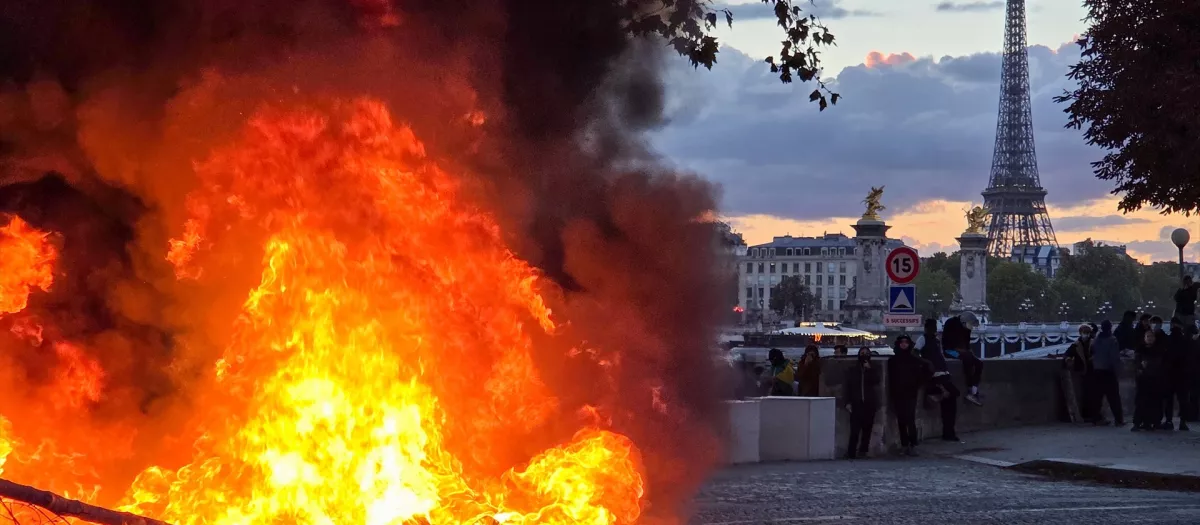
Protestas en Francia por la subida del precio de los carburantes y la pérdida de poder adquisitivo.
Francia está a cuarenta puntos de provocar un riesgo sistémico en Europa que afectaría a España
El diferencial con el bono alemán (prima de riesgo) se relaja un poco, aunque sigue cerca de los 200 puntos que marcarían un momento crítico
Francia, el nuevo enfermo de Europa, despierta los fantasmas de la crisis de deuda

El foco del análisis periodístico se pone habitualmente en si el bono francés supera o no determinado tipo de interés nominal, pero no tanto en su prima de riesgo; es decir, en el diferencial frente al bono alemán a 10 años, considerado el activo libre de riesgo por excelencia.
Según analistas consultados por El Debate, actualmente se observa un claro trasvase de capitales desde activos con riesgo hacia bonos refugio alemanes, lo que reduce la rentabilidad exigida a Alemania e incrementa significativamente la de Francia e Italia.
De acuerdo con los analistas, existen umbrales críticos que deben vigilarse con atención. Los 165-175 puntos básicos marcan la entrada en una zona de alta vulnerabilidad e inestabilidad financiera. Los 175-178 puntos básicos suponen encender todas las alarmas en el mercado (Francia llegó a cerrar en 176 el pasado 22 de octubre). Los 190-200 puntos básicos reflejan el nivel a partir del cual se desataría un efecto dominó y una crisis de contagio sistémico. Actualmente la prima de riesgo de Francia se sitúa en torno a los 156 puntos básicos.
A diferencia de la crisis de 2012 —desencadenada en economías de menor tamaño como Grecia, Portugal e Irlanda—, un choque de estas características afectaría directamente a la segunda y tercera economía de la Unión Europea (Francia e Italia), lo que provocaría un escenario exponencialmente más grave.
El comportamiento de los gestores y la rotación hacia activos refugio
La dinámica de los mercados está fuertemente condicionada por el comportamiento de los gestores de fondos e instituciones financieras. En la práctica profesional ha existido tradicionalmente una máxima: «A ningún gestor lo han despedido por comprar acciones de General Motors. Trasladado a la actualidad, a ninguno lo despiden por comprar deuda alemana, suiza o estadounidense, pero si compras española, italiana o francesa y hay problemas, te vas a la calle», apunta el analista Francisco del Fresno.
Esta aversión al riesgo acelera la huida hacia lo más fiable. El mercado financiero funciona por percepción de solidez crediticia y liquidez. Un claro ejemplo se observa en la diferencia entre emisores descapitalizados que debían ofrecer rentabilidades desproporcionadas para poder captar capital, como ocurrió en su día con Ruiz Mateos –ofrecía pagarés al 12 %–, y corporaciones con holgura financiera que obtienen financiación a tipos mínimos o casi nulos –como Apple–. Cuando el miedo se instala en el mercado, la rotación de carteras se vuelve compulsiva e irreversible.
La situación de España: tranquilidad aparente y la bomba silenciosa de las pensiones
A primera vista, la economía española muestra un comportamiento resistente, con una prima de riesgo situada en el entorno de los 65 puntos básicos (aunque hace un mes cotizaba en 46 puntos básicos). «Ha aumentado, pero no a niveles preocupantes», señala Santiago Carbó, catedrático de Cunef Universidad. «El empeoramiento de la prima de riesgo se ha dado sobre todo en Estados Unidos y Francia. Ha habido cierto contagio a España, especialmente desde la convocatoria de elecciones. El encarecimiento de la prima de riesgo aquí persistirá hasta que se despeje el panorama político», añade.
El economista José María Rotellar es más pesimista: «La subida de la prima de riesgo es preocupante. Los mercados castigan un aumento del riesgo en España pidiendo un incremento de rentabilidad. A mayor riesgo, mayor rentabilidad. Al subir esa prima de riesgo, es decir, la rentabilidad que se pide por la deuda española, las nuevas emisiones y las refinanciaciones tendrán un coste mayor. Tendrán que ir a una rentabilidad mayor para ser colocadas, y eso impacta directamente en el gasto financiero de los intereses de la deuda, drenando recursos para otros gastos esenciales».
No obstante, este indicador de la prima de risgo no refleja la totalidad de la vulnerabilidad española.
Existen dos factores estructurales de elevado riesgo para nuestro país. El primero es que en el conjunto de los países europeos, incluida España, no se computa aproximadamente un 20 % de deuda adicional por considerarla activo no exigible. Una trampa contable. Y la deuda de España ya es muy elevada: 1,7 billones de euros.
El segundo factor para España es uno de esos activos no exigible en la contabilidad de la deuda pública: los activos exigibles de Seguridad Social en materia de pensiones. No son deuda pública en sentido estricto, pero sí un compromiso, y de un tamaño muy elevado. La deuda pública oficial no incluye la partida de compromisos futuros en materia de pensiones, que es muy significativa. La jubilación de la generación del baby boom generará una presión financiera insostenible sobre los ingresos fiscales ordinarios. Puede ser una bomba.
Actualmente, el Estado recurre de forma directa a la recaudación de impuestos generales para sufragar las nóminas de las pensiones y los salarios públicos, dejando a las cuentas públicas en una posición de extrema fragilidad para afrontar pagos extraordinarios o cierres de ejercicio.
Coyuntura política en la Eurozona y la viabilidad de la gobernabilidad
El panorama económico está profundamente entrelazado con la inestabilidad política en las principales potencias europeas. En Francia, las fuerzas políticas emergentes ya cuestionan abiertamente el marco fiscal europeo y no descartan exigir quitas o condonaciones de deuda.
En Alemania, el auge de formaciones contrarias al gasto comunitario fortalece la postura de los países denominados frugales (Países Bajos, Austria, Alemania), reactivando la tensión entre el norte fiscalmente austero y los países del sur.
En el ámbito español, la magnitud del agujero fiscal y de los compromisos pendientes configura un escenario que muchos analistas e inspectores consideran una «herencia envenenada». Cualquier Ejecutivo que asuma el Gobierno en medio de un ajuste de mercado o crack de deuda se enfrentará a una contestación social inmediata de colectivos clave, como los pensionistas y los empleados públicos, haciendo casi inviable la estabilidad parlamentaria.
Tensión del mercado petrolero e impacto en la actividad económica
A los desequilibrios de la deuda soberana se suma el riesgo derivado de la cotización de las materias primas energéticas, en particular el petróleo (referencia West Texas Intermediate - WTI). Por encima de los 95 dólares/barril, genera una presión insostenible sobre el margen de consumo de las familias y la cuenta de resultados de las empresas.
Cuando sobrepasa los 105 dólares/barril, supone un umbral crítico de congelación operativa, obligando al cierre o suspensión de actividad de numerosas compañías incapaces de repercutir los costes energéticos. Ayer estaba en 100.
El diagnóstico de fondo: adicción a la deuda y falta de rigor contable
La presente coyuntura no se debe a un evento fortuito o a mala suerte, sino a un problema estructural alimentado durante décadas: la adicción sistémica a la emisión de deuda y al diferimiento de reformas reales. Este vicio de gestión contable, extendido tanto en la Eurozona como en otras potencias globales (EE. UU., Japón o China), ha alcanzado un límite en el que la acumulación de pasivos ocultos imposibilita mantener la ficción de solvencia sin incurrir en la necesidad de ajustes severos.


