
Francia es una bomba que puede arrastrar a toda la Eurozona, nosotros incluidos
Durante décadas, Francia pudo permitirse casi todo. Un Estado enorme. Subvenciones. Jubilaciones tempranas. Funcionó mientras los mercados daban financiación a bajo coste. Pero algo está cambiando
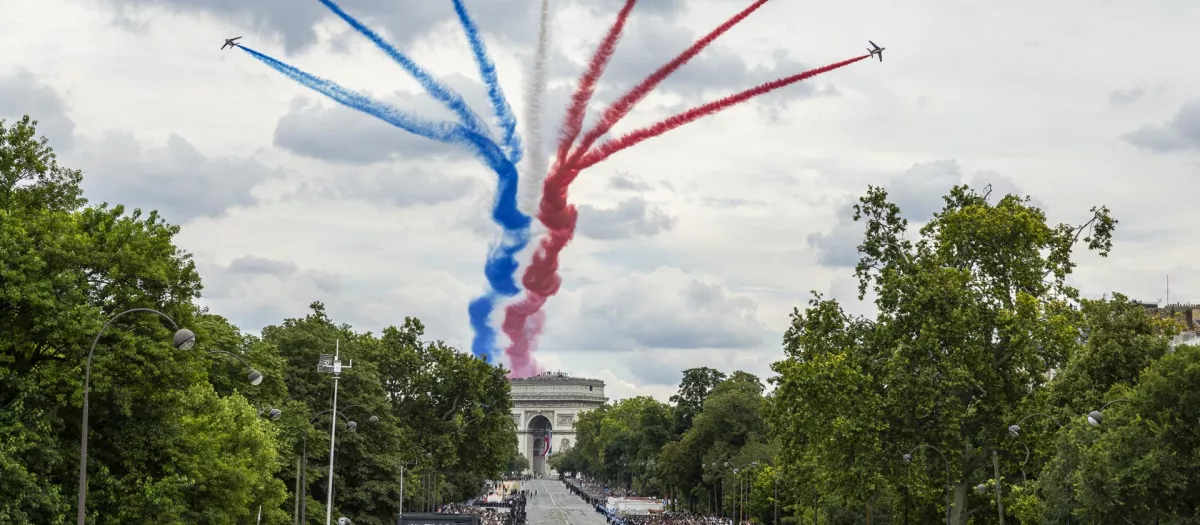
Desfile por el Día de la Bastilla de 2024
Durante décadas, Francia pudo permitirse casi todo. Un Estado enorme. Una Administración, omnipresente. Subvenciones y servicios públicos como parte del contrato social. Y jubilaciones tempranas: mientras en España la edad ordinaria se acerca ya a los 67 años, Francia todavía está elevando la suya hasta los 64. Y, cuando los ingresos no alcanzaban para pagarlo todo, siempre quedaba una solución: endeudarse.
Todo esto funcionó mientras los mercados daban financiación a bajo coste.
Pero algo está cambiando.
La deuda pública francesa ya alcanza los 3,6 billones de euros, el 119 % del PIB, frente al 98 % de 2019. Francia gasta sistemáticamente más de lo que ingresa: no registra un superávit presupuestario desde 1973.
Y la economía apenas crece. Mucha deuda, mucho déficit y poco crecimiento. Una combinación peligrosa.
Y no estamos hablando de Grecia. Ni de Italia. Estamos hablando de Francia, la segunda economía de la zona del euro.
La grandeur empieza a salir cara.
Mientras los inversores confíen en Francia, París podrá seguir endeudándose. Pero la confianza puede desaparecer rápidamente y Francia necesita mucho dinero: en 2027 prevé emitir 340.000 millones de euros de deuda. El problema es que financiarse le sale cada vez más caro. El bono francés a diez años paga ya alrededor del 4,9 %, frente al 4,1 % de España. Una situación que hace pocos años habría parecido increíble: hoy los mercados exigen a Francia más intereses que a España para prestarle dinero.

Además, la factura de los intereses de la deuda pública pasará de unos 65.000 millones en 2025 a casi 73.000 millones en 2027. Dinero que no podrá destinarse a hospitales, universidades, defensa o a bajar impuestos.
Es un círculo vicioso: más deuda provoca más intereses; más intereses agrandan el gasto público; más gasto dificulta reducir el déficit público; y un déficit persistentemente elevado obliga a emitir todavía más deuda.
El automóvil se gripa
Mientras tanto, la economía real tampoco ofrece demasiados motivos para la tranquilidad.
La industria europea del automóvil atraviesa una transformación brutal. La competencia china, la electrificación, los elevados costes y el cambio tecnológico están poniendo contra las cuerdas a un sector emblemático. Stellantis, el mayor productor francés de coches acaba de anunciar paradas temporales de producción en tres fábricas francesas. No significa que la industria automovilística francesa esté desapareciendo, pero sí que atraviesa tiempos difíciles.
La paradoja francesa

El presidente de Francia, Emmanuel Macron
Francia se encamina hacia las elecciones presidenciales de 2027 en un clima de fuerte polarización política y creciente tensión social. Mientras el Gobierno intenta sacar adelante un importante ajuste presupuestario, sindicatos, funcionarios y estudiantes han salido a la calle contra los recortes. Esta semana, las protestas y los bloqueos han afectado a más de 330 institutos y los estudiantes de secundaria han protagonizado más de 900 movilizaciones en todo el país. Los disturbios han dejado decenas de heridos y cientos de detenidos, y varios centros educativos han sufrido incendios.
Los mercados piden disciplina fiscal, pero una parte importante de la sociedad francesa se resiste a perder las generosas prestaciones que el Estado le ha proporcionado durante décadas. Y los políticos saben que explicar a los ciudadanos que hay que trabajar más, gastar menos o pagar más impuestos no suele ser la mejor manera de ganar unas elecciones.
Francia puede subir impuestos, reducir gasto público, crecer más deprisa o combinar las tres cosas. Lo que no puede hacer indefinidamente es gastar bastante más de lo que ingresa y financiar la diferencia con deuda.
¿Puede dejar de pagar su deuda?
Francia sigue siendo una economía rica, diversificada, con grandes empresas, elevada capacidad recaudatoria y el respaldo del euro.
El problema no empieza el día en que un Estado deja de pagar sino mucho antes: cuando los acreedores exigen una rentabilidad creciente para prestarle dinero y el Gobierno pierde margen para reaccionar ante la próxima crisis.
Esto no nos es indiferente. Francia tiene un peso dentro de Europa que convierte su problema en nuestro problema.
Si un país pequeño atraviesa dificultades financieras, Europa puede solucionarlo. Con Francia la escala sería completamente distinta. Su deuda pública roza los 3,6 billones de euros. Una crisis seria de confianza en la deuda francesa afectaría a bancos, aseguradoras y fondos de inversión de toda Europa. Sería una crisis del euro.

Sébastien Lecornu, primer ministro francés
El presupuesto de la República Francesa se presentó el jueves. El Gobierno de Sébastien Lecornu no tiene una mayoría clara para aprobarlo y esa incertidumbre preocupa a los inversores. Cuando aumenta el riesgo, los mercados exigen un interés mayor para prestar dinero a Francia.
Durante demasiado tiempo París ha vivido convencido de que su tamaño, su historia, su poder político y su condición de potencia nuclear le concedían un margen especial. Francia cuenta con magníficas empresas, capital humano, tecnología, energía nuclear y una capacidad para reinventarse. Pero los mercados tienen poca memoria. No compran grandeur. Compran bonos de deuda pública y… quieren que se los devuelvan.
